Voiture et entreprise : quelle solution choisir ?
Voiture de société, location ou indemnités kilométriques, thermique ou électrique ? Ce guide gratuit vous donne donc les règles 2026 pour bien choisir.
Recevoir le guide gratuit ↓Quatre repères 2026 pour choisir votre voiture de société
L'essentiel en 30 secondes
- Concrètement, trois solutions existent : la voiture personnelle remboursée en indemnités kilométriques, la voiture achetée par la société ou la voiture louée par la société.
- Le prix d'une voiture de société n'est déductible que dans la limite d'un plafond. Ce plafond est ainsi de 18 300 € TTC pour la plupart des thermiques et de 30 000 € pour une électrique.
- La TVA sur l'achat ou la location d'une voiture particulière n'est en principe pas récupérable. En revanche, elle l'est à 80 % sur l'essence et le gazole, et à 100 % sur l'électricité.
- L'usage privé d'une voiture de société constitue un avantage en nature, imposable et soumis à cotisations. Pour une voiture électrique, un abattement s'applique jusqu'en 2027.
- Ainsi, aucune solution n'est gagnante dans l'absolu : le bon choix dépend de vos kilomètres, de votre statut et de votre trésorerie.
Voiture de société ou voiture personnelle : une voiture, plusieurs impôts
« Vaut-il mieux que ma société achète ma voiture ? » La question est simple ; pourtant, la réponse l'est beaucoup moins. En effet, le choix d'une voiture de société produit des effets sur plusieurs plans à la fois.
Il touche d'abord le bénéfice imposable de l'entreprise et la TVA. Ensuite, il entraîne parfois des taxes annuelles sur les véhicules. Enfin, il pèse sur les cotisations sociales et l'impôt sur le revenu du dirigeant. C'est pourquoi aucune solution n'est la meilleure dans l'absolu.
Ce guide s'adresse ainsi aux dirigeants de société et aux entrepreneurs individuels. Par ailleurs, il complète notre guide sur la rémunération du dirigeant. En effet, un avantage en nature fait partie de votre rémunération.
Voiture de société : ce que contient le guide
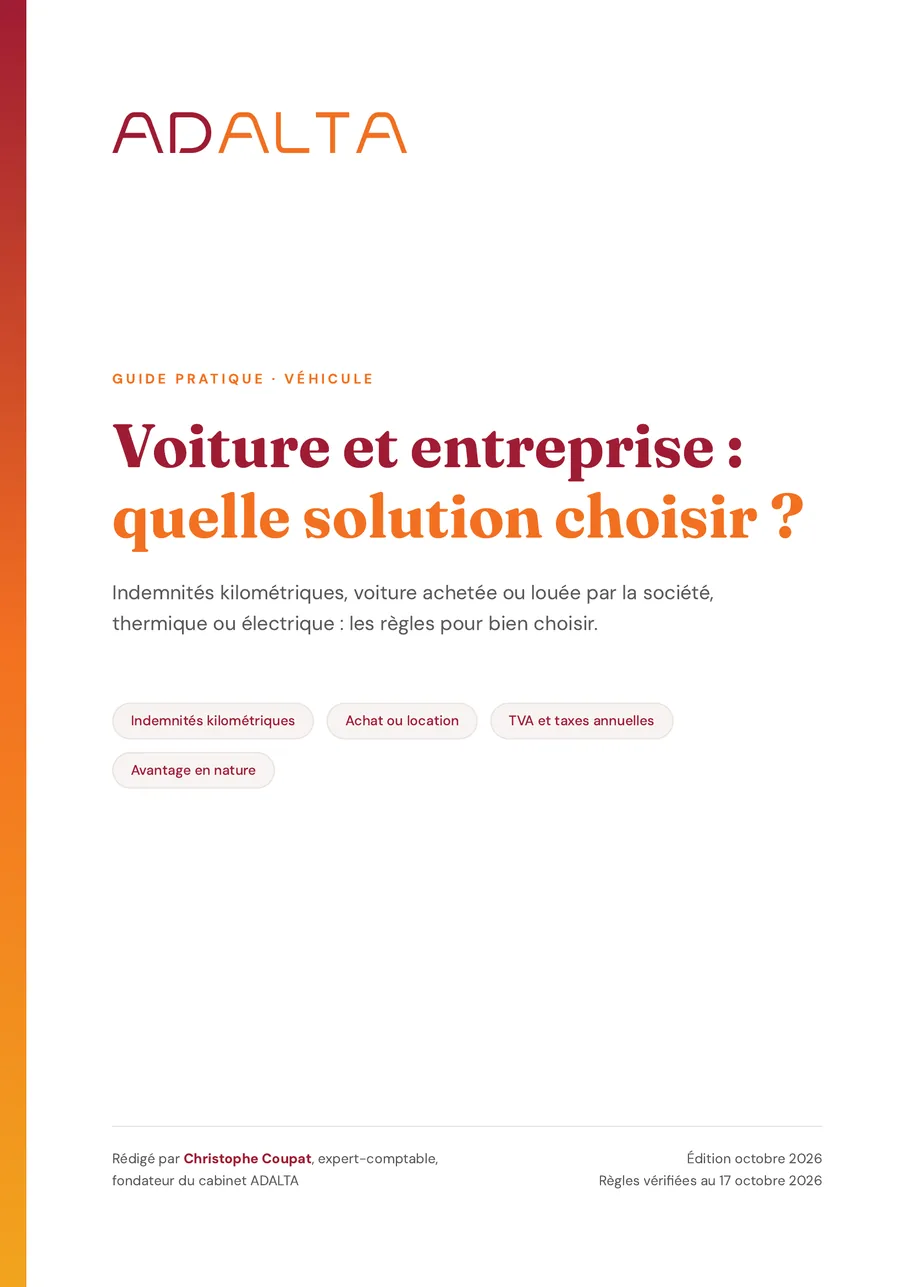
Un guide de 16 pages, rédigé en langage clair par Christophe Coupat, expert-comptable, fondateur du cabinet ADALTA.
- Les trois façons d'utiliser une voiture
- Les indemnités kilométriques
- Le cas de l'entrepreneur individuel
- La voiture achetée ou louée par la société
- La TVA
- Les taxes annuelles sur les véhicules
- L'usage privé de la voiture de société
- La voiture électrique
- Exemple chiffré : thermique ou électrique
- Les questions à se poser avant de choisir
- Les erreurs à éviter et les nouveautés 2026
Indiquez simplement vos coordonnées : le téléchargement s'affiche alors aussitôt.
Voiture de société, location ou indemnités : les trois solutions
En pratique, pour se déplacer dans le cadre de son activité, un dirigeant dispose de trois solutions principales. Concrètement, tout dépend de qui détient la voiture, qui en paie les frais et qui supporte l'impôt.
| Solution | Qui détient la voiture ? | Pour l'entreprise | Pour le dirigeant |
|---|---|---|---|
| Voiture personnelle et indemnités kilométriques | Le dirigeant, son conjoint ou un membre de son foyer fiscal | Elle rembourse les trajets professionnels selon un barème officiel ; ces indemnités sont en principe déductibles. | Il finance sa voiture ; en contrepartie, les indemnités justifiées ne sont en principe pas imposables. |
| Voiture achetée par la société | La société, propriétaire | Elle amortit la voiture dans la limite d'un plafond, ne récupère en principe pas la TVA et peut devoir les taxes annuelles. | En revanche, s'il utilise la voiture pour ses besoins privés, il reçoit un avantage en nature. |
| Voiture louée par la société | La société, locataire (LLD, LOA ou crédit-bail) | Elle déduit les loyers, sauf une part liée au prix du véhicule ; TVA et taxes suivent les règles de l'achat. | De même, il reçoit un avantage en nature, évalué selon des règles propres à la location. |
Les règles de ce guide visent les voitures particulières. En revanche, les véhicules utilitaires obéissent souvent à des règles plus favorables, sous conditions.
Toutefois, comparer ces solutions suppose de chiffrer tous leurs effets : coût du véhicule, impôt, TVA, taxes, cotisations et trésorerie. D'ailleurs, le chapitre 9 du guide en donne une illustration complète.
Les indemnités kilométriques : le barème en vigueur
Lorsque le dirigeant utilise sa propre voiture, la société lui rembourse ses trajets professionnels selon le barème kilométrique publié par l'administration fiscale. Par ailleurs, ce barème, inchangé depuis les revenus 2022, s'applique encore aux revenus 2025.
| Puissance fiscale | Jusqu'à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 | (d × 0,316) + 1 065 | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 | d × 0,407 |
| 5 CV | d × 0,636 | (d × 0,357) + 1 395 | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 | d × 0,470 |
d = distance professionnelle parcourue dans l'année, en kilomètres. De plus, pour une voiture électrique, le montant obtenu est majoré de 20 %.
Le barème couvre notamment la dépréciation de la voiture, l'entretien, les pneus, le carburant et l'assurance. En revanche, les péages et le stationnement des trajets professionnels peuvent être remboursés en plus, sur justificatif.
Sans justificatif précis de chaque trajet (date, objet, lieu et kilomètres), les indemnités deviennent des allocations forfaitaires. Elles sont alors imposables et peuvent être soumises à cotisations. Tenez donc un registre des déplacements au fil de l'eau.
Voiture de société : un amortissement plafonné
D'abord, l'entretien, l'assurance et le carburant d'une voiture de société sont en principe déductibles. En revanche, la déduction de son prix est plafonnée, qu'elle soit achetée ou louée. Concrètement, le plafond dépend des émissions de CO2 inscrites sur la carte grise.
| Émissions de CO2 (norme WLTP) | Prix TTC pris en compte au maximum |
|---|---|
| Moins de 20 g/km | 30 000 € |
| De 20 g à moins de 50 g/km | 20 300 € |
| De 50 g à 160 g/km | 18 300 € |
| Plus de 160 g/km (acquise depuis le 1er janvier 2021) | 9 900 € |
Le plafond s'applique au prix toutes taxes comprises, puisque la TVA n'est pas récupérable. En outre, les batteries facturées séparément ne sont pas prises en compte.
Au-delà du plafond, une partie de l'amortissement n'est donc pas déductible. Elle se calcule ainsi : amortissement × (prix TTC − plafond) ÷ prix TTC. Pour une voiture louée, le même plafond s'applique également. Le loueur indique alors dans le contrat la part du loyer non déductible.
Lors de sa première immatriculation en France, une voiture peut supporter deux malus. Le malus CO2 démarre en 2026 à 108 g/km, et le malus masse à 1 500 kg. Toutefois, les voitures électriques et à hydrogène restent exonérées du malus masse.
L'avantage en nature : l'usage privé de la voiture de société
Lorsque le dirigeant peut utiliser la voiture de société en dehors de son travail, par exemple le week-end, il bénéficie d'un avantage en nature. Celui-ci s'ajoute alors à sa rémunération. Son traitement dépend toutefois du statut social du dirigeant.
| Voiture mise à disposition depuis le 1er février 2025 | Carburant non payé par l'entreprise | Carburant payé par l'entreprise |
|---|---|---|
| Achetée, 5 ans ou moins | 15 % du prix TTC | 15 % + carburant réel, ou 20 % |
| Achetée, plus de 5 ans | 10 % du prix TTC | 10 % + carburant réel, ou 15 % |
| Louée (LLD ou LOA) | 50 % du coût annuel | 50 % + carburant réel, ou 67 % |
Forfaits annuels applicables aux dirigeants assimilés salariés, au prorata des mois de mise à disposition. Toutefois, une évaluation selon les dépenses réelles reste possible.
Un avantage sur le bulletin de paie
Assimilé salarié, il voit l'avantage figurer sur son bulletin. Celui-ci est donc soumis aux cotisations, à la CSG-CRDS et à l'impôt sur le revenu.
Une évaluation à la valeur réelle
Travailleur indépendant, il n'a en revanche pas de bulletin de paie. Pour l'impôt, l'avantage est évalué à sa valeur réelle ; il entre aussi dans l'assiette de ses cotisations.
Pas d'avantage en nature
En effet, il n'est pas rémunéré par une société. L'usage privé se traite donc en excluant la part privée des charges déduites.
En revanche, une voiture strictement réservée aux trajets professionnels ne génère pas d'avantage en nature. C'est le cas si l'usage privé est interdit par écrit et que cette interdiction est effectivement respectée.
Exemple chiffré : voiture de société thermique ou électrique ?
Prenons une société à l'IS qui achète une voiture pour son dirigeant. Elle la met à sa disposition du 1er mars au 31 décembre 2026. Au total, le dirigeant parcourt 15 000 km, dont 20 % à titre privé, et paie lui-même l'énergie de ses trajets privés.
| Achat par la société, du 1er mars au 31 décembre 2026 | Thermique | Électrique |
|---|---|---|
| Prix TTC | 36 000,00 € | 42 000,00 € |
| Amortissement de la période (5 ans) | 6 000,00 € | 7 000,00 € |
| Part non déductible | 2 950,00 € | 2 000,00 € |
| Taxes annuelles (CO2 et polluants) | 430,00 € | 0,00 € |
| Avantage en nature du président de SASU (forfait) | 4 500,00 € | 1 575,00 € |
| Avantage en nature du gérant majoritaire (valeur réelle) | 1 440,00 € | 1 600,00 € |
Exemple illustratif : voiture essence Euro 6 de 120 g de CO2/km (WLTP) et voiture électrique respectant le score environnemental ; assurance et entretien de 1 200,00 € et 1 000,00 € TTC sur la période. Le guide détaille tous les calculs, ainsi que la location et les indemnités kilométriques.
Cet exemple ne désigne pas une solution gagnante : l'électrique coûte ici 6 000 € de plus à l'achat. En pratique, une comparaison complète intègre aussi l'énergie, les malus, les impôts, les cotisations, la trésorerie et la valeur de revente.
Ce que vous trouverez en plus dans le guide
Cette page présente donc quelques extraits. Le guide complet vous donne, en outre, les règles et les points de vigilance suivants :
Recevez le guide « Voiture et entreprise : quelle solution choisir ? »
Bien entendu, le guide est gratuit et sans engagement. Ainsi, vous l'aurez sous la main au moment de choisir entre voiture de société, location et indemnités kilométriques.
Vous souhaitez aller plus loin ? Dans ce cas, découvrez notre mission conseil fiscal et optimisation et notre accompagnement des sociétés et PME.
Indiquez simplement vos coordonnées : le téléchargement s'affiche alors aussitôt.
Questions fréquentes sur la voiture de société
01Vaut-il mieux que ma société achète ma voiture ou me verse des indemnités kilométriques ?
+
02Peut-on récupérer la TVA sur une voiture de société ?
+
03Quel est le plafond d'amortissement d'une voiture de société en 2026 ?
+
04Une voiture électrique de société paie-t-elle les taxes annuelles ?
+
05Comment est calculé l'avantage en nature d'une voiture de société ?
+
06Un entrepreneur individuel peut-il utiliser le barème kilométrique ?
+
Pour aller plus loin
Textes de référence : BOFiP, BOI-BAREME-000001 (barème kilométrique) ; economie.gouv.fr, barème des frais kilométriques ; Urssaf, indemnités kilométriques ; BOFiP, BOI-BNC-BASE-40-60-40-20 (frais de voiture en BNC) ; Code général des impôts, article 39, 4 (plafonds d'amortissement) ; BOFiP, BOI-TVA-DED-30-30-20 (TVA sur les véhicules) et BOI-RES-TVA-000161 ; BOFiP, BOI-AIS-MOB-10-30-20 (taxes annuelles) ; economie.gouv.fr, taxes sur l'affectation des véhicules et malus sur les véhicules polluants ; arrêté du 25 février 2025 relatif à l'évaluation des avantages en nature et BOSS, rubrique « Avantages en nature » ; Revue Fiduciaire, avantages en nature véhicule.
Cette page et le guide sont fournis à titre informatif. Ils ne remplacent toutefois pas l'étude personnalisée d'un expert-comptable : chaque situation est unique.
Choisir votre voiture ? Parlons-en avant de commander.
Kilomètres, statut, trésorerie et motorisation : prenons donc 30 minutes pour simuler les solutions sur vos chiffres, gratuitement et sans engagement.
Prendre rendez-vous avec un expert ADALTA →