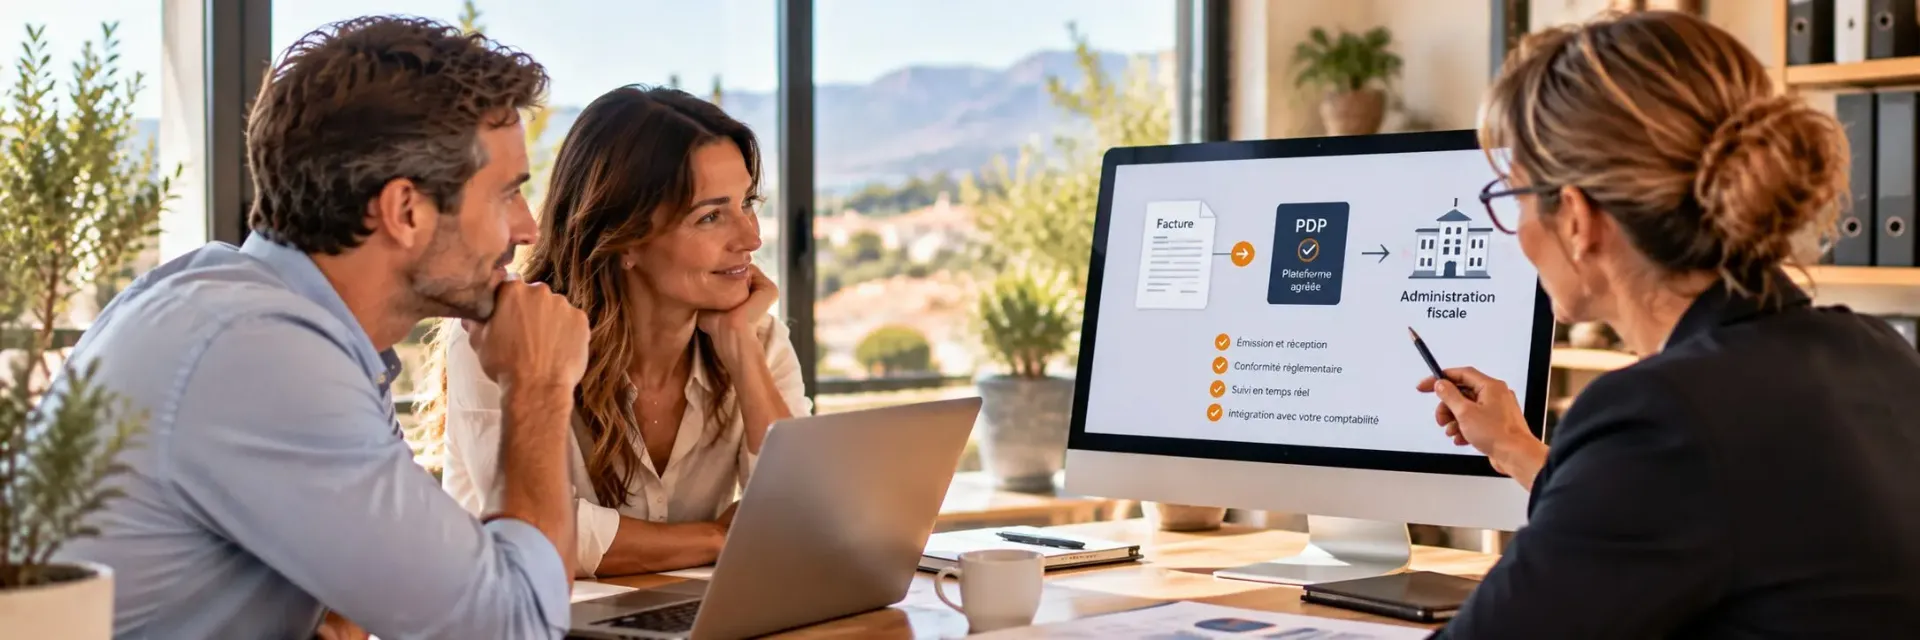
La facturation électronique n'est pas qu'une obligation technique. C'est votre organisation qui doit s'adapter.
Recevoir, émettre, déclarer : depuis le 1er septembre 2026, ces obligations s'imposent progressivement à toutes les entreprises. Nous vous accompagnons pour qu'elles deviennent l'occasion de renforcer votre contrôle interne, pas seulement une contrainte technique de plus.
La facturation électronique en quelques repères
La plupart des offres se limitent à choisir une plateforme. Nous allons plus loin.
La quasi-totalité des accompagnements proposés en ligne — par des cabinets, des éditeurs de logiciels ou les plateformes elles-mêmes — se concentrent sur une seule question : quelle plateforme agréée choisir. C'est une question légitime, mais elle n'épuise pas le sujet.
Une fois la plateforme choisie, deux questions restent entières : comment les factures reçues s'intègrent-elles dans vos circuits de validation existants, et comment ce nouveau canal unique de réception peut-il devenir un point de contrôle contre la fraude à la facture, plutôt qu'une porte d'entrée supplémentaire ? Ce sont précisément ces deux questions que nous traitons en détail, mission par mission.
Exemple illustratif — une entreprise qui reçoit 40 factures fournisseurs par mois : une seule fraude au changement de RIB non détectée peut représenter une perte de 15 000 € à 50 000 €, rarement récupérable une fois le virement parti. À l'inverse, formaliser une procédure de vérification par un canal distinct de celui de la demande — un simple appel téléphonique — ne coûte rien et suffit à neutraliser la quasi-totalité de ces tentatives.
Réceptionner, contrôler, émettre, déclarer : quatre étapes qui n'appellent pas le même accompagnement
Recevoir vos factures fournisseurs et émettre vos factures clients ne posent pas les mêmes enjeux, ni le même calendrier. Nous avons donc structuré notre accompagnement en deux missions complémentaires, à mobiliser selon vos obligations.
Nos deux missions
Réception et contrôle interne
Organisation des circuits de validation, détection des risques de fraude à la facture, mise en place de points de contrôle adaptés à votre organisation. Approfondir →
Émission et e-reporting
Audit de vos besoins, choix du logiciel métier et de la plateforme agréée, cartographie de vos obligations de déclaration à l'administration. Approfondir →
Questions fréquentes
Ce que les dirigeants nous demandent le plus souvent sur la facturation électronique.
01Dois-je choisir la même plateforme pour recevoir et pour émettre mes factures ?
+
02La facturation électronique va-t-elle vraiment réduire les risques de fraude ?
+
03Quelle est la différence entre l'e-invoicing et l'e-reporting ?
+
04Mon expert-comptable actuel ne m'a pas encore parlé de cette réforme, dois-je m'inquiéter ?
+
Faisons le point sur vos obligations de facturation électronique
Un premier échange pour identifier votre calendrier, vos besoins et l'organisation la plus adaptée.
1er rendez-vous gratuit →